
El Gobierno de Ecuador dispuso la eliminación del Impuesto al Valor Agregado (IVA) y del Impuesto a la Salida de Divisas (ISD) para la adquisición e importación de determinados equipos, maquinaria y componentes vinculados al sector eléctrico, en una decisión orientada a facilitar el ingreso de bienes necesarios para proyectos energéticos en un país que enfrenta dificultades para asegurar el abastecimiento eléctrico.
La medida quedó establecida en el Decreto Ejecutivo 530, firmado por el presidente Daniel Noboa el 10 de noviembre de 2026, y fija una tarifa del 0% para productos destinados a iniciativas de generación, transmisión, distribución y almacenamiento de energía. La decisión se da en un contexto marcado por los problemas que ha tenido Ecuador para garantizar el suministro eléctrico durante los períodos de estiaje.
La disposición fue complementada con un acuerdo ministerial emitido el 11 de noviembre y vigente desde el 12 de noviembre. Ese instrumento precisa cuáles son las mercancías que podrán acogerse al beneficio tributario y define las condiciones técnicas para su aplicación.
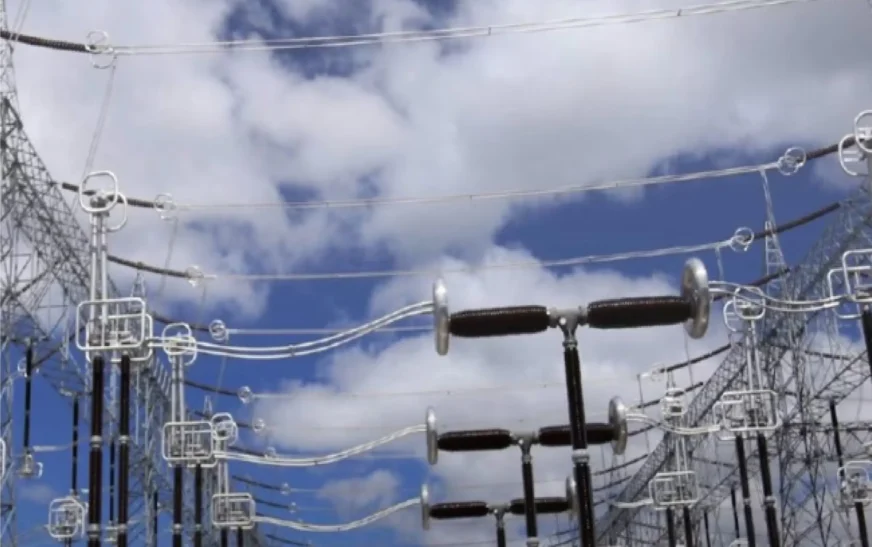
De acuerdo con la información del Ministerio de Ambiente y Energía, el catálogo incluye 104 subpartidas arancelarias y 55 renglones de bienes relacionados con la infraestructura eléctrica. La clasificación abarca equipos destinados a la instalación, ampliación, rehabilitación, repotenciación, operación y mantenimiento de proyectos energéticos, además de sus partes, piezas, accesorios y materiales complementarios.
Entre los bienes contemplados figuran turbinas, generadores, inversores y otros componentes utilizados en sistemas de producción y almacenamiento de electricidad. La normativa también incorpora tecnologías hidroeléctricas, solares fotovoltaicas, eólicas, geotérmicas, mareomotrices, undimotrices, de biomasa y biogás.
Asimismo, se incluyen equipos vinculados con la generación térmica, el hidrógeno verde, la energía nuclear y otras fuentes consideradas de transición energética. Sin embargo, la incorporación de estas tecnologías no supone la aprobación automática de nuevos proyectos, sino la posibilidad de acceder a un tratamiento tributario preferencial para los bienes que cumplan con las condiciones establecidas.