
El Decreto Supremo N° 5709 fija las reglas para aplicar la exención tributaria prevista en la Ley N° 1755, referida a la importación y a la comercialización en el mercado interno de determinados insumos, maquinaria, equipos y bienes de capital orientados a sectores productivos. La norma busca aclarar el alcance del beneficio y, en particular, resolver una de las principales dudas que generó su aprobación: si la exención alcanza solo a la importación o también a la compra de maquinaria dentro del país.
De acuerdo con el decreto, sí existe una exención del IVA para ciertas ventas realizadas en el mercado interno, aunque con una condición precisa. El beneficio se aplica únicamente a la primera venta efectuada por el importador de los bienes comprendidos en el anexo de la norma. En consecuencia, la compra de maquinaria en Bolivia puede estar libre de IVA, pero no en cualquier operación ni respecto de cualquier equipo, sino solo cuando se trate de bienes expresamente incluidos y de su primera comercialización por parte del importador.
La reglamentación desarrolla el artículo 9 de la Ley N° 1755, de Modificaciones al Presupuesto General del Estado – Gestión 2026, que establece por cinco años la exención del Gravamen Arancelario y del IVA para determinados bienes. El alcance del beneficio está vinculado a productos destinados a los sectores agropecuario, industrial, construcción, transporte y minería.
Entre los bienes alcanzados se encuentran insumos, semillas, genética, herramientas, equipos, bienes de capital, plantas industriales, drones y accesorios, además de maquinaria específica detallada en el anexo del decreto. La norma, por tanto, no establece una exención general para todas las compras de maquinaria en Bolivia, sino un beneficio acotado a los bienes y actividades productivas expresamente señalados.
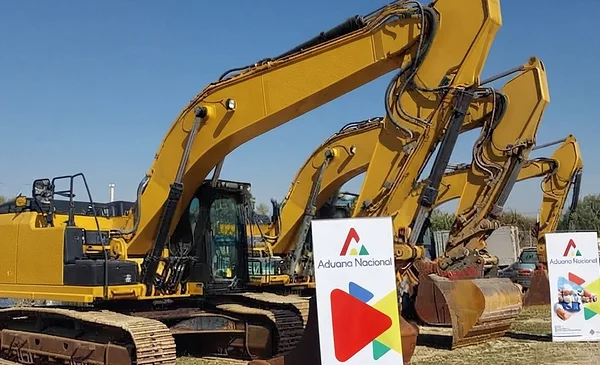
En el caso de la maquinaria incluida, el anexo contempla equipos de distinto tipo, tanto pesados como agrícolas e industriales. En los sectores de construcción, minería e industria figuran, entre otros, buldóceres o topadoras frontales, niveladoras, palas mecánicas y cargadoras, excavadoras, compactadoras y apisonadoras, máquinas de sondeo y perforación, tuneladoras, máquinas para cortar o arrancar roca o carbón, tractores, volquetes automotores para trabajos fuera de carretera, bombas para líquidos, centrifugadoras industriales, hornos para tratamiento térmico de minerales, máquinas de prensado, envoltura y empaquetado, además de drones y aeronaves no tripuladas.
En el ámbito agropecuario y agroindustrial, el listado incorpora maquinaria destinada a la preparación y cultivo de suelos, siembra, cosecha y tratamiento de productos. Allí se incluyen arados, rastras de discos, cultivadores, azadas rotativas, sembradoras, plantadoras, trasplantadoras, cosechadoras-trilladoras, desgranadoras de maíz, guadañadoras y pulverizadores autopropulsados. También forman parte del beneficio equipos para la industria lechera y maquinaria orientada a la clasificación, limpieza y tratamiento de semillas, cereales y arroz.
El decreto establece además que, aun cuando la operación esté exenta del IVA, el vendedor debe emitir la factura, nota fiscal o documento equivalente. Sin embargo, esos documentos deberán emitirse sin derecho a crédito fiscal, conforme dispone el parágrafo II del artículo 3. Esto significa que la operación sigue siendo respaldada por el sistema de facturación, aunque sin generar ese beneficio tributario para el emisor.
La exención tampoco se limita a maquinaria. El anexo incluye semillas para siembra, material genético, animales vivos de reproducción de raza pura, productos químicos, fertilizantes minerales, insecticidas, fungicidas y herbicidas, entre otros bienes vinculados con la actividad productiva. También se contemplan determinados motores, equipos de bombeo, herramientas, vehículos especializados y drones.
El Decreto Supremo N° 5709 reglamenta así la aplicación de la exención establecida por la Ley N° 1755 y fija un plazo de cinco años para el beneficio tributario. La ejecución y el cumplimiento de la norma quedan bajo responsabilidad del Ministerio de Economía y Finanzas Públicas.